
聚焦新政,公勤同行—江苏公勤会计师事务所成功举办2026年客户座谈会
2026-09-26 00:00:00
9月23日,江苏公勤会计师事务所客户座谈会在事务所会议室举行。来自各行各业的客户代表齐聚一堂,共话发展。本次座谈会以业务培训为主线,围绕2026年税收新政集中授课、现场答疑,让政策听得懂、用得上。
解读政策,重塑进项抵扣逻辑
2026年是税收制度重塑的关键一年。《增值税法》1月1日起施行,增值税9号至25号等配套公告陆续落地,企业所得税、个人所得税政策同步调整。规则密集更新,企业对口径把握与风险防范的需求上升。公勤会计师事务所因此把客户座谈会作为“政策直达企业”的渠道,把变化讲清、讲透。
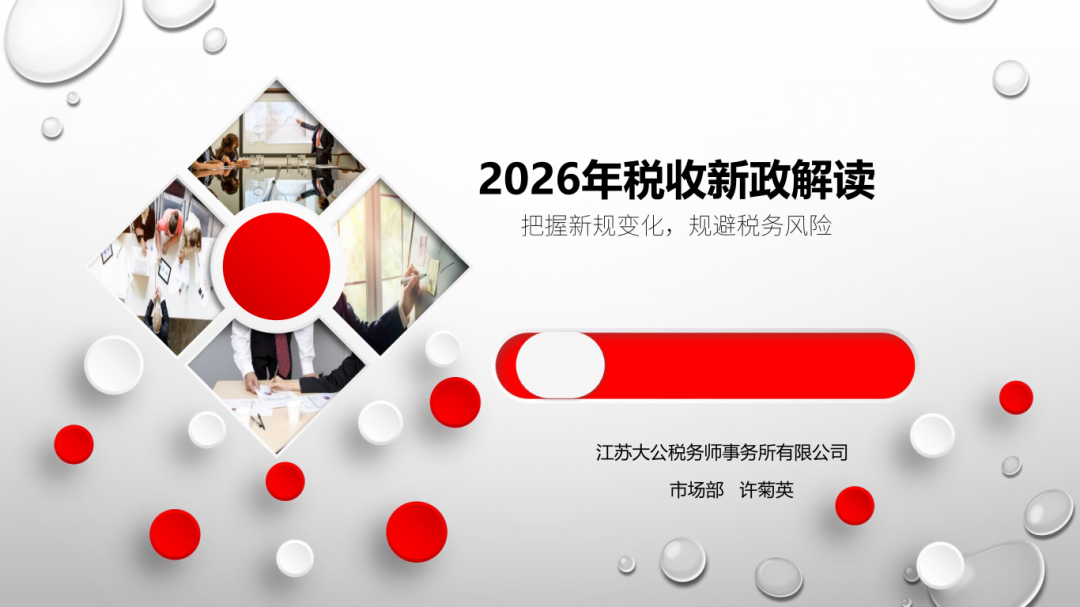
本次培训由市场部许菊英老师主讲,主题为《2026年税收新政解读——把握新规变化,规避税务风险》。她从配套文件体系切入,拆解了几处变化:新法第五条对视同应税交易作正列举、未设兜底条款,“无偿提供服务”不再视同应税交易,企业间无偿资金拆借也不再视同销售缴纳增值税;第六条明确四类法定不征税情形。由此延伸出的“不得抵扣非应税交易”是新概念,配合25号公告列举的六类可抵扣非应税交易,进项税额的抵扣逻辑正从“见票抵扣”转向“用途抵扣”——业务实质与实际用途,才是抵扣的核心。
长期资产进项税额的处理同样受到关注。围绕15号公告及总局12366的即问即答口径,她介绍了“单项原值500万元”这一临界点、五类不允许抵扣项目的界定,以及混合用途下逐年调整、超500万元须建立台账。优惠政策方面,她对照10号公告提示了变化:砂土石料简易计税范围由“自产”缩小为“自行采掘”,商品混凝土简易计税取消,甲供工程停止执行;建筑服务适用简易计税的,分包款可从销售额中扣除。
税务新政,现场解惑
许菊英老师还特别提示了两项易错要点:一项应税交易涉及多个税率时,应按“主要业务”判断适用税率;销售服务先收款、后分期提供的,纳税义务发生时间按孰先原则确定,需就收到的全部价款申报。此外,江苏省税务局2026年第2号公告已自6月1日起开展新版增值税申报表试点。参会代表带着问题而来。有企业关心新政策下内部流程与合同条款如何调整,也有企业就申报口径提出疑问。许老师逐一回应,不少问题在现场得到明确答复。
尾声
整场座谈会节奏紧凑、内容扎实,取得了理想成效。于企业来说,这既是一次及时的政策“充电”,也是一次与专业团队零距离交流的宝贵契机。
江苏公勤会计师事务所将始终以“公于心,勤于行”为立身之本,未来继续与客户同频共振、相伴成长,在财税领域输出更扎实的专业力量与更可靠的服务保障,用实力兑现每一份信任,与大家同心同行,把每一步走稳,把前路走宽。